 Download E-BOG
Udfaldet af midtvejsvalget i USA var ventet med både frygt og spænding. Amerikanerne valgte Trump fra i en sådan grad, at præsidenten ikke gik i ”it’s rigged”-selvsving. Men hvordan ville aktiemarkedet reagere på udfaldet?
Før valget syntes eksperterne at være skeptiske til markedets reaktion på en sejr til demokraterne. Åbningen var da også negativ, men i løbet af få timer vendte det til pæne markedsstigninger. ”Nu er der kommet ro på den politiske situation i USA”, kunne man læse.
Dagen efter dykkede aktierne stort, og mere end 500 milliarder kroner forduftede i Elon Musks formue. Men det forstod finansjournalisterne naturligvis også at forklare, for demokraterne er jo sure på tech-kongerne. Derfor faldt AI-aktierne som en sten, det måtte enhver kunne forstå – selv om ingen dvælede ved, hvorfor det ikke skete dagen før. Skulle man tro overskrifterne i danske aviser, var bunden nærmest slået ud af pensionskasserne skattekister. Livet herfra ville blive ren Jens Vejmand. Værste fald siden, ja, sidste år!
I denne uge kom inflationstallet i USA for oktober måned ud lidt højere end ventet, hvilket økonomer tolkede i retning af stigende renter. Og det er jo ikke så godt for virksomhederne. Men dagen efter steg aktierne alligevel, selv om renterne fortsatte op. For nu er AI-optimismen tændt igen, skrev kommentatorerne. Og i dag er der vel en ny historie om Nvidia-chefens affære(r), eller Danske Banks chefstrategs tro på et godt aktieår i 2027.
Hvis du finder den slags ”finanshistorier” forvirrende, er du ikke alene. Oftest morer jeg mig over, hvor komisk indholdsløse disse er. Det er ren mikrofonholderi, hvor man forsøger at fremstå som indsigtsfuld ekspert, selv om det blot er at finde på plausible historier om, hvorfor markederne gjorde, som de gjorde. Der skal sælges billetter.
Indeksfondenes fader, Jack Bogle, sagde det ærligt og præcist, som det er: ”Nobody knows nothing!”. Det er vise ord fra manden, der var drivkraften bag den mest succesfulde nytænkning inden for investering i nyere tid.
Det er svært
At skulle brygge sammenhængende historier om markedets luner fra dag til dag er ikke et misundelsesværdigt job. Finansielle markeder er ubeskrivelig komplekse. Derfor er investering både fascinerende og frustrerende på samme tid. Det er overordentlig vanskeligt at forudsige udviklingen i de økonomiske nøgletal. Og selv hvis man gætter den, genstår fortsat det allersværeste og helt afgørende, nemlig at gætte hvordan andre investorer vil reagere herpå. Det er svært!
Her er et tilsyneladende enkelt eksempel: Forestil dig, at du er finansanalytiker og bruger al din tid på at følge et enkelt selskab (Novo, Nvidia, vælg selv). Du har tilgang til alverdens data, og din opgave er at komme med dit bedste bud på eet tal, nemlig næste års overskud i den virksomhed, du i enhver forstand er ekspert i. Hver dag skal du sende mig dit seneste opdaterede estimat baseret på enhver information, du kan få fat på. Alle kneb gælder.
Hvis vi gav denne opgave til et helt felt af eksperter, der fra morgen til aften ser på de største og mest gennemanalyserede selskaber i USA (S&P500), og samlede deres løbende bud på indtjeningen i 2026, hvad ville du da forvente af præcision? Jeg ville regne med et stabilt tal, da indtjeningen i virksomhederne totalt set historisk øges jævnt over tid.
Her er svaret på eksperternes faktiske bud som målt i løbet af 2026:
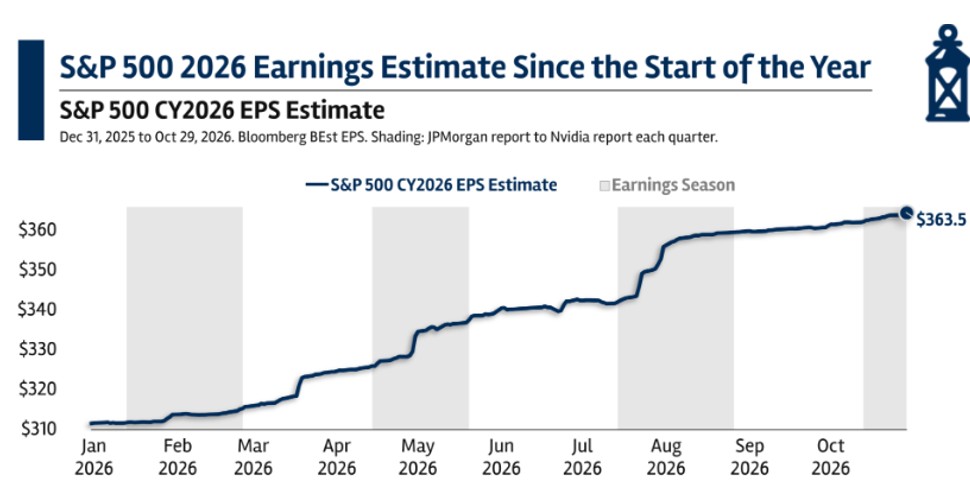
I begyndelsen af året var den samlede ekspertvurdering altså, at indtjeningen i 2026 ville ende på godt $310 pr. aktie. I løbet af året er estimatet for selvsamme størrelse vokset med næsten 20 procent til $364 pr. aktie.
Tænk lige over det: Det er overskuddet i virksomhederne, der over tid er bestemmende for aktiekursen. Selv når vi spørger specialisterne om at budgettere, gætte, beregne, vurdere indtjeningen på den helt korte bane, skyder de helt skævt.
De topprofessionelle kan ikke forudse selv de mest stabile nøgletal få måneder frem. Husk på det næste gang en aktieanalytiker fortæller, at han har beregnet ”den korrekte aktiekurs” ved at modellere selskabets indtjening de næste 10-20 år frem og tilbagediskontere værdierne.
Det er helt normalt
Ser vi på det globale aktiemarkeds udvikling i år (MSCI World), er det svært at få øje på nogen form for panik eller særlig usikkerhed:
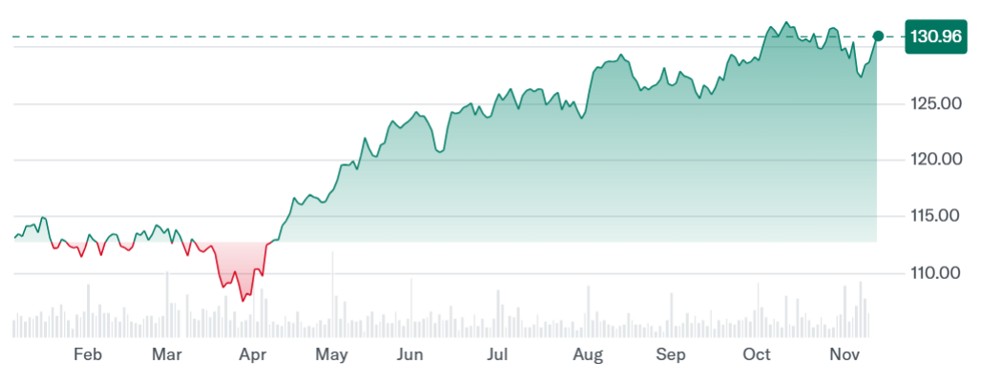
En stigning på godt 15 procent, det er ikke så tosset. Grafen er jo nærmest søvndyssende.
Min sidste graf for i dag bekræfter, at der intet særligt er ved udvikling og udsving i 2026:
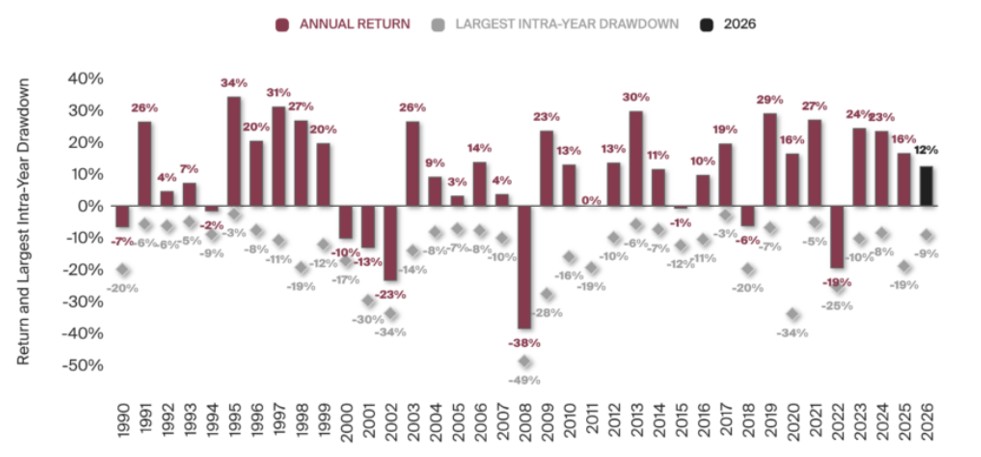
Her ser vi de amerikanske aktiers afkast (målt i US dollars) årligt siden 1990 som søjler sammen med det største fald fra top til bund i løbet af hvert år markeret med et gråt rudertegn.
Når vi ser helt til højre, får vi øje på +12% på US aktier i år og et største fald på 9%. Uden at fortabe os i de vel mange detaljer i figuren kan vi umiddelbart se, at der intet usædvanligt er ved år 2026.
Heller ikke denne gang er der grund til at forkaste en fornuftig langsigtet investeringsplan med god risikospredning.
Når vi nu formaner vores børn og børnebørn til at bruge mindre tid på Tik-Tok, kunne vi måske vise vejen med et godt eksempel og klikke på færre finansnyheder med katastrofe-overskrifter. Jeg tror det vil øge vores lykke og passe på det vigtigste vi har, nemlig vores tid.


